UPI Charges Rule 2026: সাধারণ মানুষের উপর ইউপিআই পেমেন্ট চার্জের কী প্রভাব পড়তে পারে? জানুন এখানে
 Follow Us
নতুন এই নিয়মটি কার্যকর হচ্ছে 15 অক্টোবর 2026 থেকে
সরাসরি পকেটে টান না পড়লেও এর কিছু পরোক্ষ ও ব্যবসায়িক প্রভাব সাধারণ মানুষের উপর পড়তে পারে
2000 টাকার বেশি ইউপিআই পেমেন্টে 0.4 শতাংশের মতো কোনও সেই খরচ শেষ পর্যন্ত কার পকেট থেকে যাবে বা কে বহন করবে? অতিরিক্ত চার্জ কার্যকর হয়
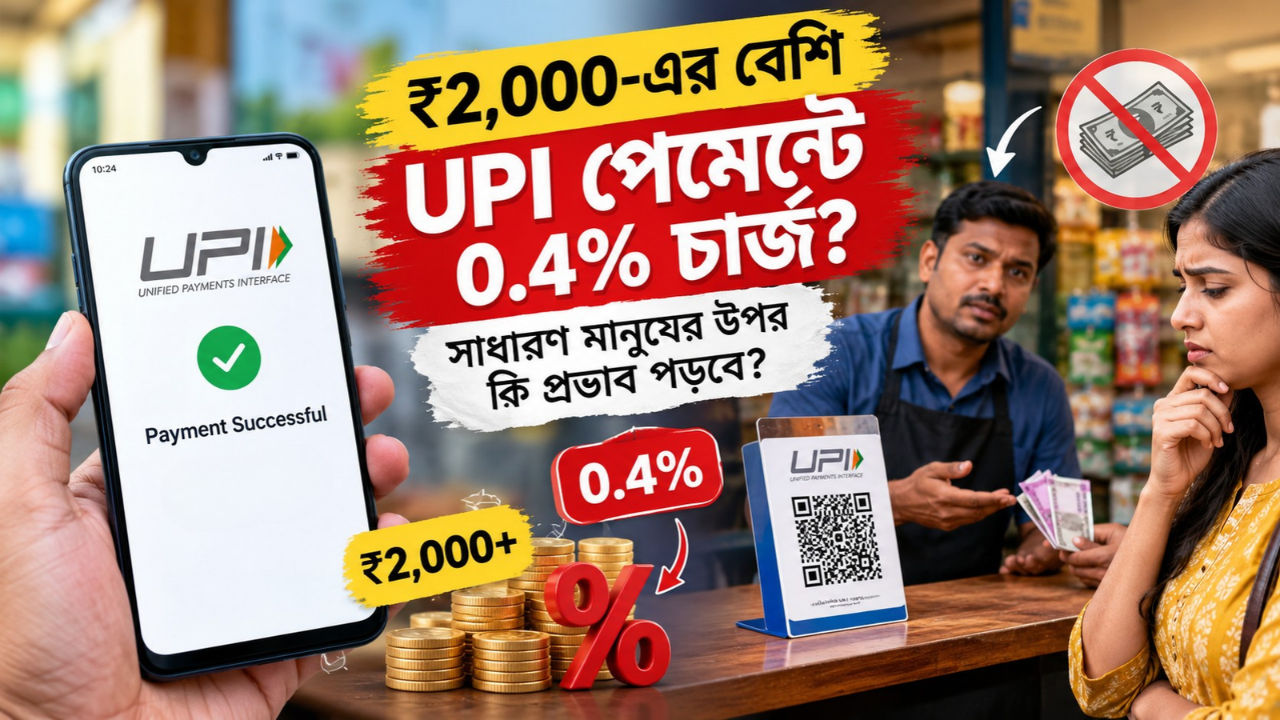

UPI Charges Explained: ইউপিআই এখন আর শুধু মোবাইল থেকে টাকা পাঠানোর একটি ব্যবস্থা নয়। বাজার করা থেকে রেস্তোরাঁয় বিল মেটানো, অনলাইন কেনাকাটা থেকে ছোট ব্যবসার পেমেন্ট প্রায় সব ক্ষেত্রেই QR কোড স্ক্যান করে টাকা দেওয়া অনেকের প্রতিদিন অভ্যাস হয়ে গিয়েছে। NPCI-র পরিসংখ্যানও দেখাচ্ছে, অনলাইন পেমেন্ট বা ইউপিআই এর ব্যবহার কতটা বেড়েছে। আগস্ট 2026-এ ইউপিআই তে 24,508.96 মিলিয়ন লেনদেন হয়েছে, যার মোট মূল্য ছিল প্রায় 29.82 লক্ষ কোটি টাকা। আসুন জেনে নেওয়া যাক
 Survey
কবে থেকে কার্যকর হবে UPI Charges Rule
নতুন এই নিয়মটি কার্যকর হচ্ছে 15 অক্টোবর 2026 থেকে। সরাসরি পকেটে টান না পড়লেও এর কিছু পরোক্ষ ও ব্যবসায়িক প্রভাব সাধারণ মানুষের উপর পড়তে পারে। তবে সরকার ব্যাংক ও পেমেন্ট অ্যাপগুলিকে স্পষ্ট নির্দেশ দিয়েছে যাতে গ্রাহকদের ওপর কোনো চার্জ বা লুকানো ফি চাপানো না হয়।
সাধারণ মানুষের উপর কীভাবে প্রভাব পড়বে এই ইউপিআই চার্জ
এই জায়গায় যদি 2000 টাকার বেশি ইউপিআই পেমেন্টে 0.4 শতাংশের মতো কোনও অতিরিক্ত চার্জ কার্যকর হয়, তাহলে প্রশ্নটা শুধু ‘চার্জ কত’ এখানে থেমে থাকে না। আসল প্রশ্ন হল, সেই খরচ শেষ পর্যন্ত কার পকেট থেকে যাবে বা কে বহন করবে?
ধরা যাক, কোনও দোকানে একজন গ্রাহকের 5000 টাকার এর বিল হয়েছে। 0.4 শতাংশ হিসাবে অতিরিক্ত খরচ দাঁড়ায় 20 টাকা। পাশাপাশি, 10000 টাকার পেমেন্টে তা হবে 40 টাকা। সংখ্যাগুলি শুনতে খুব বড় মনে নাও হলেও, দিনে 5 থেকে 6 বার কিংবা তারও বেশি যদি পেমেন্ট করতে হয় তবে ব্যবসায়ীর কাছে মোট খরচটা আর ছোট থাকে না।
আরও পড়ুন: AI কি এখন নতুন শিক্ষক? কোন কোন অ্যাপে পড়াশোনা বদলাচ্ছে, মানুষের শিক্ষকের সঙ্গে পার্থক্য
আর এখানেই তৈরি হতে পারে সাধারণ মানুষের সমস্যা।
ব্যবসায়ী যদি নিজের পকেট থেকে এই খরচ বহন করতে না চান, তাহলে তিনি হয়তো গ্রাহককে নগদে পেমেন্ট করতে বলতে পারেন। কেউ আবার ইউপিআই তে পেমেন্ট করলে অতিরিক্ত টাকা দিতে বলতে পারেন। অর্থাৎ, এতদিন যে QR কোডের সামনে দাঁড়িয়ে কয়েক সেকেন্ডে পেমেন্ট হয়ে যেত, সেখানে ফের শুরু হতে পারে ‘ক্যাশ আছে?’ প্রশ্ন।
অবশ্য এখানে একটি গুরুত্বপূর্ণ বিষয় রয়েছে। কোনও চার্জ যদি ব্যবসায়ীর উপর প্রযোজ্য হয়, তার মানেই যে তিনি আইনগতভাবে সেটি সরাসরি গ্রাহকের কাছ থেকে নিতে পারবেন, এমন সিদ্ধান্তে পৌঁছনো ঠিক হবে না। চার্জের প্রকৃতি, সংশ্লিষ্ট নিয়ম এবং কোন ধরনের লেনদেনে তা প্রযোজ্য, সেগুলি স্পষ্ট হওয়া জরুরি।
তবু সাধারণ মানুষের দুশ্চিন্তার জায়গাটা বোঝা কঠিন নয়।
UPI-র সবচেয়ে বড় সুবিধা ছিল কিছু সেকেন্ডেই কোথাও থেকে পেমেন্ট করা। পকেটে নগদ না থাকলেও দোকানে পেমেন্ট করা যায়, খুচরো টাকার চিন্তা থাকে না, আবার লেনদেনের রেকর্ডও থেকে যায়। এই ব্যবস্থার ব্যবহার এত দ্রুত বেড়েছে যে নগদের বিকল্প হিসেবে ইউপিআই অনেকের প্রতিদিনের জীবনের অংশ হয়ে উঠেছে। NPCI-ও UPI কে সহজ, দ্রুত ব্যাংক-টু-ব্যাংক পেমেন্টের ব্যবস্থা হিসেবে তুলে ধরে।
তাই ইউপিআই তে অতিরিক্ত খরচের সম্ভাবনা তৈরি হলে তার প্রভাব শুধু ব্যবসায়ীর হিসাবের খাতায় সীমাবদ্ধ থাকবে না। সেই খরচের একটা অংশ যদি শেষ পর্যন্ত পণ্যের দাম, সার্ভিস চার্জ বা অতিরিক্ত পেমেন্টের মাধ্যমে গ্রাহকের ঘাড়ে আসে, তাহলে ডিজিটাল পেমেন্টের সুবিধাটাই প্রশ্নের মুখে পড়তে পারে।
আর সবচেয়ে বড় আশঙ্কা হল, ছোট ব্যবসায়ী এবং সাধারণ গ্রাহকের মধ্যে একটি নতুন দরকষাকষির পরিস্থিতি তৈরি হওয়া যেখানে ইউপিআই করলে কত বেশি দিতে হবে, আর ক্যাশ দিলে কত?
ডিজিটাল পেমেন্টকে আরও সহজ এবং সাধারণ মানুষের কাছে গ্রহণযোগ্য করার যে দীর্ঘ প্রক্রিয়া, সেখানে এমন পরিস্থিতি নিঃসন্দেহে নতুন প্রশ্ন তৈরি করবে।
তাই 2000 টাকার বেশি ইউপিআই পেমেন্টে 0.4 শতাংশ চার্জের মতো কোনও ব্যবস্থা নিয়ে আলোচনা হলে শুধু চার্জের অঙ্ক দেখলেই হবে না। দেখতে হবে, সেই খরচ শেষ পর্যন্ত কার উপর পড়বে এবং তার ফলে গ্রাহক এবং ব্যবসায়ীর আচরণ কীভাবে বদলাচ্ছে।
আরও পড়ুন: WhatsApp এর এই 5টি সিকিউরিটি ফিচার অন থাকলে, নিরাপদ থাকবে আপনার অ্যাকাউন্ট
কারণ ইউপিআই এর সাফল্য শুধু কত কোটি টাকা ডিজিটাল মাধ্যমে লেনদেন হচ্ছে, তার হিসাব নয়। আসল সাফল্য তখনই, যখন একজন সাধারণ মানুষ কোনও অতিরিক্ত চিন্তা ছাড়াই QR কোড স্ক্যান করে নিজের পেমেন্টটি করতে পারেন।